Import auta z USA na firmę: co odzyskasz, a co zostanie w kosztach?
Odzyskasz 50% albo 100% VAT. Resztę podatków z importu wrzucisz w wartość początkową auta i rozliczysz przez amortyzację. Przy aucie z Copart lub IAAI zapamiętaj cztery liczby:
- 50% to domyślne odliczenie VAT od samochodu osobowego, także od VAT z dokumentu celnego,
- 100% przysługuje przy wyłącznie firmowym użyciu, z ewidencją przebiegu i informacją VAT-26,
- 20% rocznie to podstawowa stawka amortyzacji samochodu osobowego,
- 100 tys. zł / 150 tys. zł / 225 tys. zł to limity kosztów od 1 stycznia 2026 roku, zależne od napędu i emisji CO2.
Wyliczenia robimy po kursie celnym, który w październiku 2026 roku wynosi 3,8175 zł/USD. Pełny kosztorys importu znajdziesz w poradniku o koszcie importu auta z USA.
Cło, akcyza i VAT przy aucie z USA na firmę: który podatek da się odliczyć?
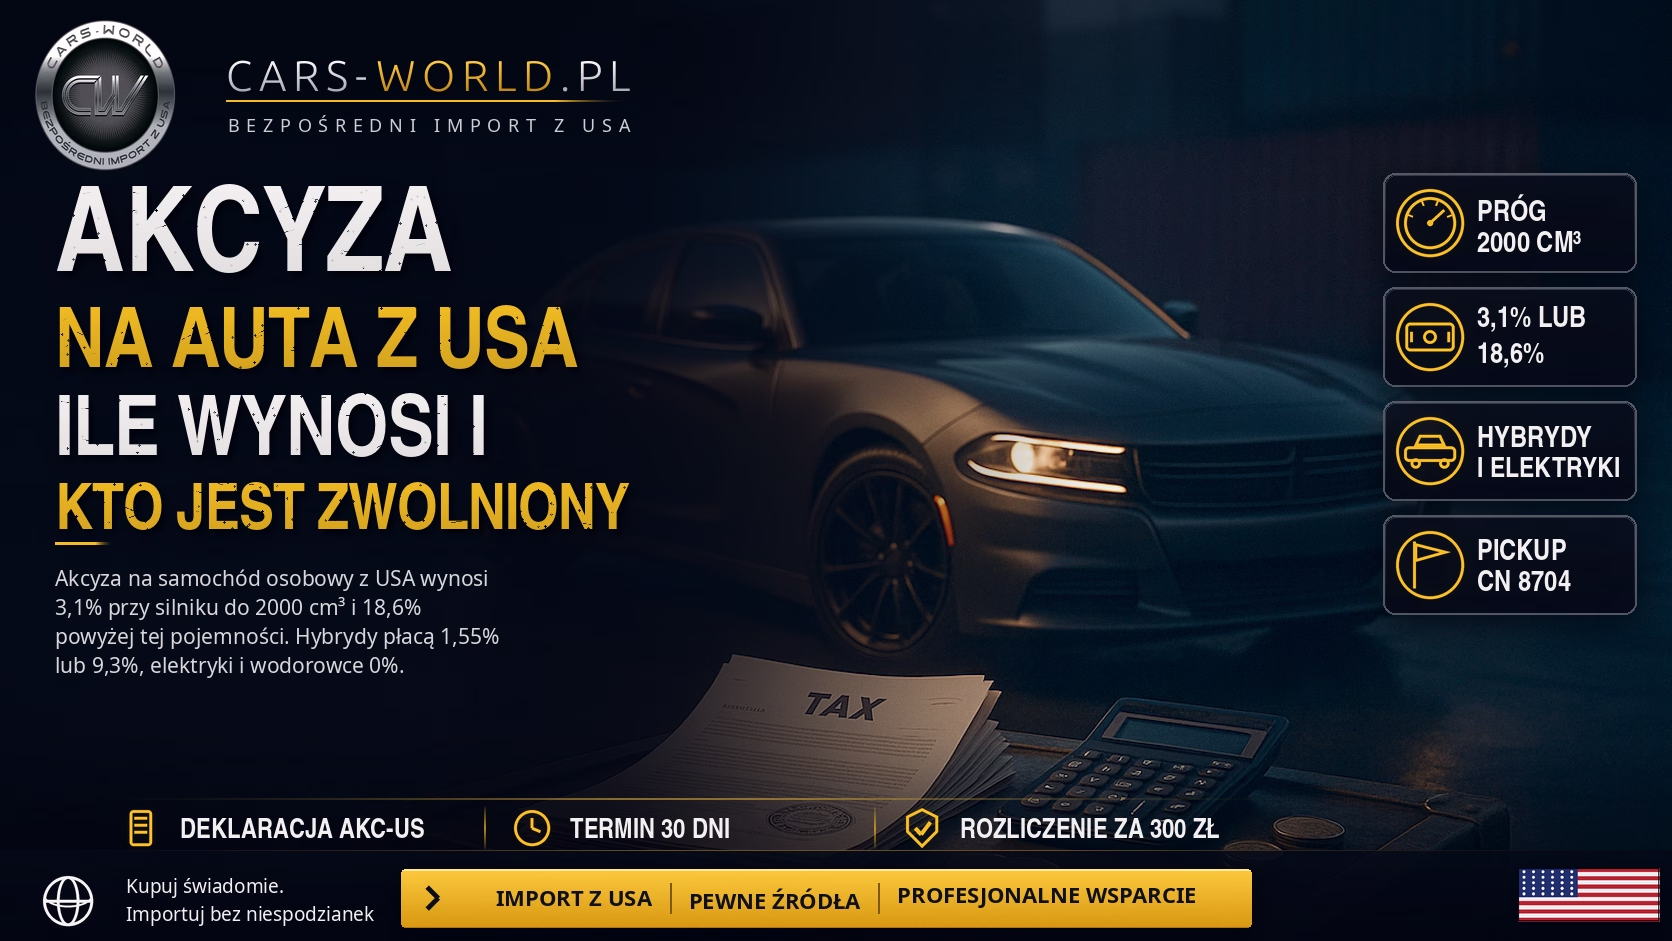
Odliczysz tylko VAT. Cło i akcyza trafiają do wartości początkowej samochodu i odpisujesz je razem z resztą ceny. Przykład: BMW X5 3.0 z aukcji, CIF 30 000 USD, czyli 114 525 zł.
Podatek | Stawka | Kwota | Odliczenie |
|---|---|---|---|
Cło | 0% (pochodzenie USA) | 0 zł | brak |
Akcyza | 18,6% (silnik powyżej 2000 cm³) | 21 302 zł | brak |
VAT importowy | 23% od 135 827 zł | 31 240 zł | 50% lub 100% |
Cło 0% dotyczy aut pochodzenia USA od 1 lipca 2026 roku, o czym piszemy w poradniku o cle 0% na auta z USA. Decyduje kraj produkcji z numeru VIN: X5 ze Spartanburga się kwalifikuje, seria 3 z Niemiec nie. Bez preferencji cło to 10%. Stawki akcyzy znajdziesz we wpisie o akcyzie na auta z USA.
Odliczenie VAT od auta z USA: 50% czy 100%? Decydują ewidencja przebiegu i VAT-26
Domyślnie odliczasz 50% VAT, a 100% dopiero po spełnieniu warunków z art. 86a ustawy o VAT.
Jeśli jeździsz autem także prywatnie, odliczasz połowę, a druga połowa VAT zwiększa wartość początkową. Pełne odliczenie wymaga, żeby auto służyło wyłącznie działalności. Spełniasz to, gdy:
- ustalisz zasady używania pojazdu, które wykluczają jazdy prywatne,
- prowadzisz ewidencję przebiegu z numerem rejestracyjnym, stanami licznika oraz datą, celem, trasą i liczbą kilometrów każdego wyjazdu,
- złożysz w urzędzie skarbowym informację VAT-26 w terminie.
Termin VAT-26 przy samochodzie z USA liczy się od pierwszego wydatku
VAT-26 składasz do 25. dnia miesiąca następującego po miesiącu, w którym poniosłeś pierwszy wydatek związany z autem. Spóźnisz się, a 100% przysługuje dopiero od miesiąca złożenia informacji.
Przy aucie z aukcji pierwszym wydatkiem często jest faktura za prowizję albo transport, zanim samochód dotrze do Polski. Daj księgowemu datę pierwszej faktury od razu po zakupie i ustalcie, którą uznać za pierwszy wydatek.
Limit kosztów samochodu firmowego w 2026: 100 tys. zł dla spalinowych, 225 tys. zł dla elektryków
Od 1 stycznia 2026 roku spalinowy samochód osobowy o emisji CO2 co najmniej 50 g/km ma limit kosztów 100 000 zł, a nie 150 000 zł, jak jeszcze rok wcześniej. Limit dotyczy odpisów amortyzacyjnych i części kapitałowej rat leasingu, w PIT i w CIT.
Napęd | Od 1.01.2026 | Do 31.12.2025 | Odpis roczny maks. (20%) |
|---|---|---|---|
Elektryczny lub wodorowy | 225 000 zł | 225 000 zł | 45 000 zł |
Spalinowy, CO2 poniżej 50 g/km (głównie PHEV) | 150 000 zł | 150 000 zł | 30 000 zł |
Spalinowy, CO2 co najmniej 50 g/km | 100 000 zł | 150 000 zł | 20 000 zł |
Jak działa proporcja, gdy auto z USA jest droższe niż limit?
Kosztem będzie tylko część odpisu: dzielisz limit przez wartość samochodu i tym ułamkiem mnożysz odpisy. Przy aucie za 200 000 zł i limicie 100 000 zł kosztem jest 50% odpisu. Do wartości wlicza się nieodliczony VAT.
Kogo obejmują stare limity kosztów?
Stare limity zostają przy autach wprowadzonych do ewidencji środków trwałych do 31 grudnia 2025 roku. Auto wprowadzone w 2026 roku ma nowe limity, także gdy jest używane. Leasing operacyjny i najem to wyjątek: nowe limity dotyczą opłat od 2026 roku nawet dla starych umów (interpelacja nr 12100).
Skąd księgowy weźmie CO2 dla auta z USA?
Próg 50 g/km odczytuje się z centralnej ewidencji pojazdów, a auta z USA nie mają europejskiego świadectwa WLTP. Wartość CO2 może więc być pusta, dlatego limitu 150 tys. zł dla hybrydy plug-in z aukcji nie obiecujemy. Zapytaj księgowego, zanim zalicytujesz.
Jak amortyzować samochód z USA na działalność: wartość początkowa, 20% i minimum 30 miesięcy
Podstawowa stawka amortyzacji samochodu osobowego to 20% rocznie, czyli pięć lat. Dla auta używanego ustalisz stawkę indywidualną z okresem nie krótszym niż 30 miesięcy, jeśli udowodnisz, że korzystał z niego wcześniej inny podmiot co najmniej 6 miesięcy. Pomagają raport Carfax, tytuł własności i data pierwszej rejestracji. Jak czytać raport, wyjaśniamy w poradniku o tym, jak działa Carfax.
Wartość początkowa to cena nabycia plus koszty do dnia przekazania auta do używania. W przykładzie z X5 (VAT odliczany w 50%) składa się z wartości celnej 114 525 zł, akcyzy 21 302 zł i nieodliczonego VAT 15 620 zł, czyli razem 151 447 zł. Dochodzą koszty spoza wartości celnej, jak transport z portu w Europie, prowizja i usługa akcyzy (300 zł u nas). Które zwiększą wartość początkową, potwierdź z księgowym.
Auto z USA na firmę w liczbach: BMW X5 i Tesla Model 3
Liczymy roczny koszt aut wprowadzonych do ewidencji w 2026 roku, przy amortyzacji 20% i podatku 19%, po kursie celnym i bez transportu po UE.
BMW X5 3.0 z USA: limit spłaszcza różnice, wygrywa odzysk VAT
Przy X5 koszt roczny i tak wyniesie 20 000 zł, więc zyskujesz wyłącznie na VAT.
Pozycja | VAT 50% | VAT 100% | Zwolniony z VAT |
|---|---|---|---|
VAT odliczony | 15 620 zł | 31 240 zł | 0 zł |
Wartość początkowa | 151 447 zł | 135 827 zł | 167 067 zł |
Odpis roczny w kosztach | 20 000 zł | 20 000 zł | 20 000 zł |
Oszczędność w podatku rocznie | 3 800 zł | 3 800 zł | 3 800 zł |
W każdym wariancie koszt roczny to 20 000 zł, bo tyle wynosi 20% z limitu 100 tys. zł. Różnica leży w gotówce z VAT: przy 100% wraca do firmy o 15 620 zł więcej niż przy 50%. Ta sama X5 wprowadzona do ewidencji do końca 2025 roku dawała odpis 27 165–30 000 zł, więc nowy limit odbiera do 1 900 zł oszczędności w podatku rocznie i 9 500 zł w pięć lat. Oferty znajdziesz na liście BMW X5.
Tesla Model 3 z USA na firmę: elektryk nie ma problemu z limitem
Elektryk mieści się w limicie 225 tys. zł z dużym zapasem. Tesla za 25 000 USD to CIF 95 438 zł. Akcyza na elektryka wynosi 0%, a cło liczymy po 10% (9 544 zł), bo elektryki są wyłączone z cła 0%, co sprawdzamy w TARIC przed licytacją. VAT to 24 146 zł. Przy VAT 100% wartość początkowa wynosi 104 982 zł, limit 225 tys. zł niczego nie ucina, a odpis roczny to 20 996 zł (3 989 zł oszczędności w podatku). Tańsza Tesla daje więc większy koszt roczny niż droga X5. O opłacalności prądu z aukcji piszemy w poradniku o elektrykach z USA, a oferty są na liście Tesli Model 3.
Zakup czy leasing auta z USA: co wybrać przy samochodzie z aukcji?
Przy aucie prosto z aukcji zwykle łatwiej zaplanować zakup, bo dostępność leasingu zależy od finansującego. Część finansujących chce samochodu już zarejestrowanego w Polsce, więc nie obiecujemy leasingu na auto prosto z aukcji. Możliwości sprawdzisz na stronie finansowania zakupu auta z USA.
Pickup i van z USA na firmę: kiedy pełne odliczenie VAT, a kiedy nie?
Pełne odliczenie VAT bez ewidencji przebiegu dostaniesz tylko wtedy, gdy konstrukcja pojazdu wyklucza użytek prywatny. Art. 86a ust. 9 obejmuje m.in. pojazdy niebędące samochodami osobowymi z jednym rzędem siedzeń, oddzielonym od części ładunkowej, a warunki potwierdzają dokumenty rejestracyjne.
Pickupy z podwójną kabiną, jak RAM 1500 Crew Cab czy Ford F-150 SuperCrew, zwykle tej ścieżki nie spełniają. Van cargo z jednym rzędem siedzeń, na przykład RAM ProMaster, może ją spełniać. Klasyfikacja jako samochód ciężarowy (N1) oznacza brak akcyzy, ale cło dla pozycji 8704 wynosi 22% bez preferencji. O tym, czy limit 100 tys. zł obejmie takie auto, zdecydują klasyfikacja i Twój księgowy. Modele znajdziesz w zestawieniu pickupów z USA.
Gdzie odprawić auto z USA kupione na firmę: w Polsce czy w procedurze 42?
Auto kupione na firmę odpraw w Polsce albo w procedurze 42, a nie w Holandii, jak robi to klient prywatny. Klient prywatny płaci VAT 21% w Rotterdamie i temat się zamyka, a firma z takiej odprawy niczego w Polsce nie odliczy.
Przy odprawie w Polsce płacisz 23% VAT w ciągu 10 dni od powiadomienia (albo rozliczasz go w procedurze uproszczonej) i odliczasz w deklaracji. W procedurze 42 auto odprawia w innym kraju UE przedstawiciel fiskalny bez VAT, a w Polsce rozliczasz WNT 23% do 15. dnia następnego miesiąca. Akcyzę rozliczasz w Polsce w każdym wariancie, deklaracją AKC-U, jak w poradniku PUESC krok po kroku. Ścieżkę ustal z księgowym przed licytacją i zapytaj nas o odprawę dla firm, zanim wpłacisz depozyt.
Import auta z USA na firmę a księgowy: to nie jest porada podatkowa
Ten poradnik nie zastąpi księgowego: opisuje zasady z października 2026 roku i pokazuje przykłady liczbowe, ale nie jest poradą podatkową. Przed decyzją o zakupie skonsultuj plan z księgowym lub doradcą podatkowym i daj mu komplet: fakturę z aukcji, tytuł, raport Carfax, dokument celny, potwierdzenie akcyzy i ewidencję przebiegu.
Koszt importu policzysz w kalkulatorze kosztów importu aut z USA. Stała prowizja za pełną obsługę wynosi 2 000 zł brutto, a depozyt zaczyna się od 4 000 zł.
FAQ
FAQ – auto z USA na firmę
Czy firma może odliczyć VAT od auta z USA?
Tak, 50% VAT z dokumentu celnego, a 100% przy wyłącznie firmowym użyciu, z ewidencją przebiegu i VAT-26.
Jaki jest limit kosztów auta w firmie w 2026 roku?
100 tys. zł dla spalinowego z emisją CO2 co najmniej 50 g/km, 150 tys. zł poniżej 50 g/km i 225 tys. zł dla elektryka. Dotyczy aut wprowadzonych do ewidencji od 2026 roku.
Do kiedy złożyć VAT-26?
Do 25. dnia miesiąca następującego po miesiącu pierwszego wydatku związanego z autem. Jeśli się spóźnisz, 100% odliczysz dopiero od miesiąca złożenia.
Czy limit 100 tys. zł dotyczy auta wprowadzonego do ewidencji w 2025 roku?
Nie, takie auta zachowują limit 150 tys. zł. Wyjątek to leasing operacyjny i najem: tu nowe limity obejmują opłaty od 2026 roku.
Jak amortyzować używane auto z aukcji?
Stawką 20% rocznie albo indywidualną, z okresem minimum 30 miesięcy, jeśli udowodnisz, że auto było używane przez inny podmiot co najmniej 6 miesięcy.
Czy pickup z USA daje 100% odliczenia VAT?
Tylko gdy konstrukcja wyklucza użytek prywatny, na przykład przy jednym rzędzie siedzeń. Podwójna kabina zwykle tego nie spełnia.
Czy firma zwolniona z VAT może kupić auto z USA?
Tak, ale nie odlicza VAT, więc cały VAT importowy zwiększa wartość początkową. Limit zwolnienia to 240 000 zł sprzedaży.
Źródła
- Ustawa o VAT, art. 11, 20, 31a, 33, 33a, 86a, 113 – https://eli.gov.pl/eli/DU/2004/535/ogl
- Ustawa o PIT, art. 22g, 22j, 22k, 23, 47a – https://eli.gov.pl/eli/DU/1991/350/ogl
- Ustawa o CIT, art. 16 ust. 1 pkt 4, ust. 49e – https://eli.gov.pl/eli/DU/1992/86/ogl
- Ustawa o podatku akcyzowym – https://eli.gov.pl/eli/DU/2009/11/ogl
- Rozporządzenie (UE) 2026/1455, preferencje celne dla towarów z USA – https://ccci.org.cy/?p=38358
- Formularz VAT-26, podatki.gov.pl – https://www.podatki.gov.pl/media/7272/vat-26-02-13.pdf
- NBP, kursy średnie walut – https://www.nbp.pl/home.aspx?f=/kursy/kursya.html
- KPMG Polska, limity amortyzacji aut od 1 stycznia 2026 – https://kpmg.com/pl/pl/wiedza/podatki/nowe-limity-amortyzacji-samochodow-osobowych-od-1-stycznia-2026-roku-blog-podatkowy.html
- Grant Thornton Polska, limity amortyzacyjne od 2026 – https://grantthornton.pl/publikacja/nowe-limity-amortyzacyjne-dla-samochodow-osobowych-od-2026-r/
- Sejm, interpelacja nr 12100 (leasing a limity) – https://api.sejm.gov.pl/sejm/term10/interpellations/12100/body